
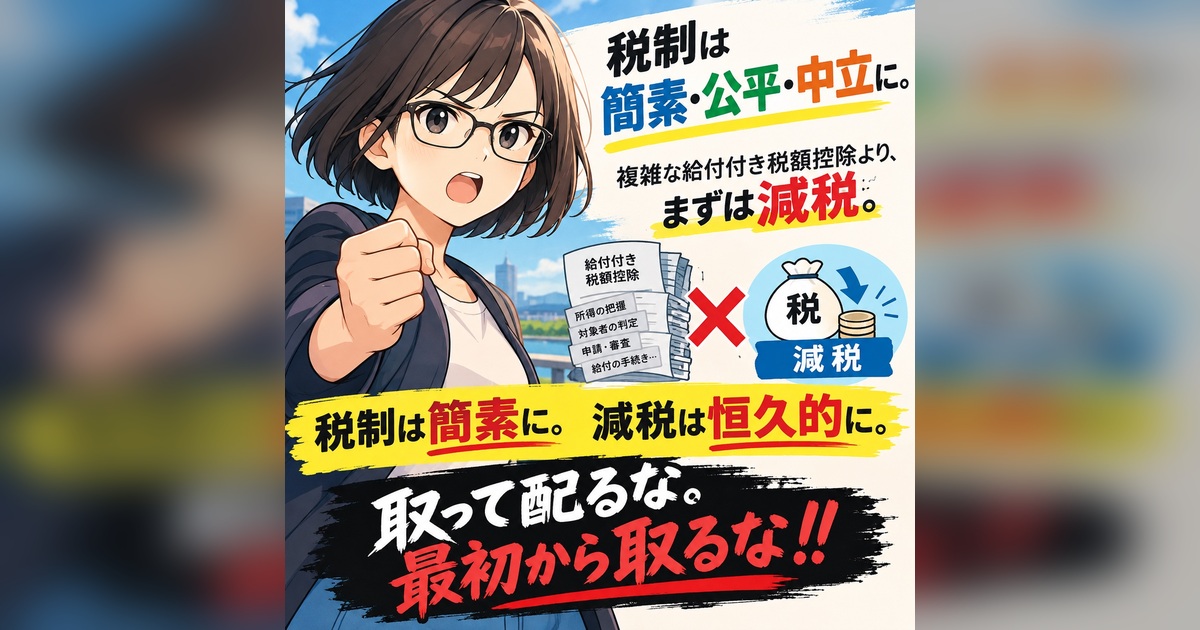
税金を取る。社会保険料を取る。そして、一部の人に配る。
負担が重い人を支援する。聞こえはいい。
しかし、そもそも考えるべきなのは、なぜそれほどまでに取らなければならないのか、ということではないだろうか。
とある政党が声高に訴えている住民税の控除額の引き上げや社会保険料還付制度について腑に落ちないため理由を記しておきたい。
住民税を減税したくても、自治体だけでは自由に決められない
住民税は地方税であり、自治体の財源である。
だからといって、地方自治体が自由に税率を上げ下げできるわけではない。地方税法によって課税の仕組みや税率の枠組みが定められており、自治体の裁量には限界がある。
もちろん、自治体が独自に判断できる余地もある。しかし、住民税の仕組みそのものを大きく変えるのであれば、国の法律を改正する議論が必要になる。
つまり、地方の税負担を軽くするためにも、国政において税制のあり方を問わなければならない。
減税を求めるなら、自治体の努力だけに期待するのではなく、国の制度そのものを見直す必要があるのだ。
社会保険料を下げずに、給付するという発想
社会保険料の負担が重いのであれば、まず考えるべきは保険料そのものを引き下げることではないだろうか。
ところが、負担軽減策として登場するのが、社会保険料の還付や給付付き税額控除といった仕組みである。
ここで整理しておきたい。
社会保険料を引き下げることと、税財源を使って一部の人に給付することは、同じではない。
給付によって手取りが増えるとしても、それは徴収する仕組みを維持したまま、別の仕組みでお金を戻すということだ。
なぜ、保険料そのものを引き下げるのではなく、税財源を使って給付する仕組みを選ぶのか。
もちろん、社会保険料を引き下げれば、制度設計によっては将来の年金給付や医療・介護の財源にも影響する。保険料の引下げには、給付水準や制度の持続可能性も含めた議論が必要だ。
しかし、それは給付制度を設けることが唯一の正解だという意味ではない。
保険料を下げる。歳出を見直す。給付のあり方を検証する。
こうした選択肢を正面から比較し、国民にとって何が最も合理的なのかを考えるべきではないだろうか。
給付というニンジンで、負担の全体像が見えなくなる
給付には、所得の少ない人の生活を支えるという政策目的がある。必要な支援まで否定するつもりはない。
しかし、給付によって手取りが増えることと、最初から税金や社会保険料を取られずに済むことは違う。
いったん徴収し、複雑な条件を設け、対象者を判定し、給付する。
制度が複雑になれば、行政の事務負担も生じる。国民にとっても、自分がいくら負担し、いくら戻ってくるのかが分かりにくくなる。
さらに、給付の財源を税収などの公的財源で賄うのであれば、そのお金をどこから確保するのかという問題も生じる。
所得税なのか、法人税なのか、消費税なのか。それとも、歳出削減や既存財源の組み替えによって賄うのか。
財源の選択肢はいくつもある。しかし、恒久的な給付を続けるのであれば、継続的に財源を確保しなければならない。
仮に、社会保険料を給付する一方で、その財源を確保するために別の税負担を増やすのであれば、国民全体の負担は本当に軽くなったのだろうか。
負担を減らすことと、負担の取り方を変えることは違う。
だからこそ、給付額だけを見るのではなく、税と社会保険料を合わせた負担全体を見なければならない。
稼いだお金を、もっと自分のために使える社会へ
働いて収入を得る。そこから税金や社会保険料を納める。
社会保障を維持するための負担は必要だとしても、負担が積み重なり、働いて稼いでも手元に残るお金が少なくなれば、働く意欲や、さらに収入を増やそうとする意欲にも影響しかねない。
本来、手取りが増えれば、そのお金をどう使うかは個人が決められるはずだ。
生活費に充てる。子どもの教育費を準備する。住宅を修繕する。貯蓄する。投資する。将来に備える。
人によって必要なものも、望む暮らしも違う。
国が徴収し、条件に応じて再分配する仕組みを増やすよりも、まずは個人の手元に残るお金を増やし、自分に合った方法で生活や将来を設計できる余地を広げるべきではないだろうか。
社会保険料を引き下げれば、将来の年金や医療、介護などの給付との整合性を考える必要がある。それは当然だ。
だからこそ、保険料率だけでなく、制度全体の歳出と給付を見直す必要がある。
負担を減らす議論を避け、還付や給付を積み上げるだけでは、根本的な解決にはならない。
減税しない理由を、またひとつ作るのか
税金を下げるには財源が必要だ。社会保険料を下げるには、制度の持続可能性を考えなければならない。
それは分かる。
しかし、財源が必要だからこそ、まず歳出を見直すべきではないのか。
効果の乏しい事業や非効率な支出を検証し、その結果を公開する。何にいくら使い、どこに削減の余地があるのかを国民に示す。
負担を減らす議論よりも、給付の仕組みを増やすことが優先される。
その結果、制度はますます複雑になる。税金を払い、社会保険料を納め、条件に該当すれば還付を受ける。その給付を支えるために、さらに財源を考える。
まるで、何でもかんでも鍋に放り込んだ「ごちゃまぜどんぶり」だ。
給付というニンジンをぶら下げながら、負担の全体像は見えにくくなる。
これでは、減税しない理由をひとつずつ積み上げているように見えてしまう。
いったい、政治は国民の負担を減らす方法を考えているのか。それとも、徴収と再分配の仕組みを維持することに知恵を絞っているのか。
なぜ、2027年4月からの消費税減税が2年で終わる前提で恒久減税を求めないのか理由が分かる気がする。
税制は、簡素・公平・中立に
税制の基本原則は「公平・中立・簡素」である。
公平であること。経済活動を不必要に歪めないこと。そして、納税者にとって分かりやすいこと。
複雑な控除や給付などを次々と積み上げるのではなく、誰が、何のために、どれだけ負担するのかを分かりやすくする。
働き方や稼ぎ方によって、不必要な不利益が生じないようにする。
そして、国民の負担を軽くするのであれば、何を減税し、どの社会保険料をどれだけ引き下げるのかを明確にする。
必要な社会保障を維持するためにも、負担の議論だけでなく、支出のあり方を問わなければならない。
複雑な制度を作り、いったん取ったお金を配り直す。それを国民への支援と呼ぶ。
しかし、政治の仕事は、国民から集めたお金を配ることだけではないはずだ。
税は減税。社会保険料は負担減。
取って配るなら、最初から取るな。
ごちゃまぜの制度を積み上げるのではなく、負担そのものを見直す政治を求めたい。
制度を複雑化して、国民の目を曇らせるのは、もうやめていただきたい。
稼いだ人が報われるそんな世の中にしたい。
減税は福祉!
参考資料・根拠
制度的な背景を確認するための公的資料
- 地方税法(e-Gov法令検索)
https://laws.e-gov.go.jp/document?lawid=325AC0000000226住民税を含む地方税の課税制度や税率の法的枠組みを確認するための原典。 - 国税庁「税の三原則」
https://www.nta.go.jp/about/organization/nagoya/education/kyozai03/pdf/11.pdf税制の基本原則である公平・中立・簡素についての解説。 - 厚生労働省「給付と負担について」
https://www.mhlw.go.jp/stf/newpage_21509.html社会保障の給付費と、保険料・公費などの財源構成を確認するための資料。 - 厚生労働省「年金制度の仕組みと考え方」
https://www.mhlw.go.jp/stf/nenkin_shikumi_004.html公的年金の財政方式、保険料、国庫負担、給付の関係についての解説。 - 内閣官房「社会保障国民会議」
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/index.html給付付き税額控除や就業者負担軽減支援金など、政府が検討・公表している制度資料を確認するための入口。
※還付制度の具体的な対象者、支給額、財源は、制度案や法案の内容によって異なります。個別の制度を批判する際は、対象者・財源・実施方法を原資料で確認する必要があります。

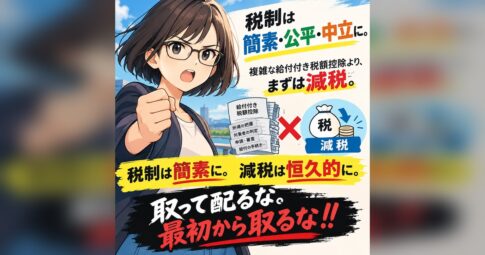
取って配る前に、取ることそのものを見直すべきではないのか。